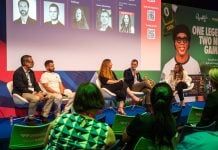
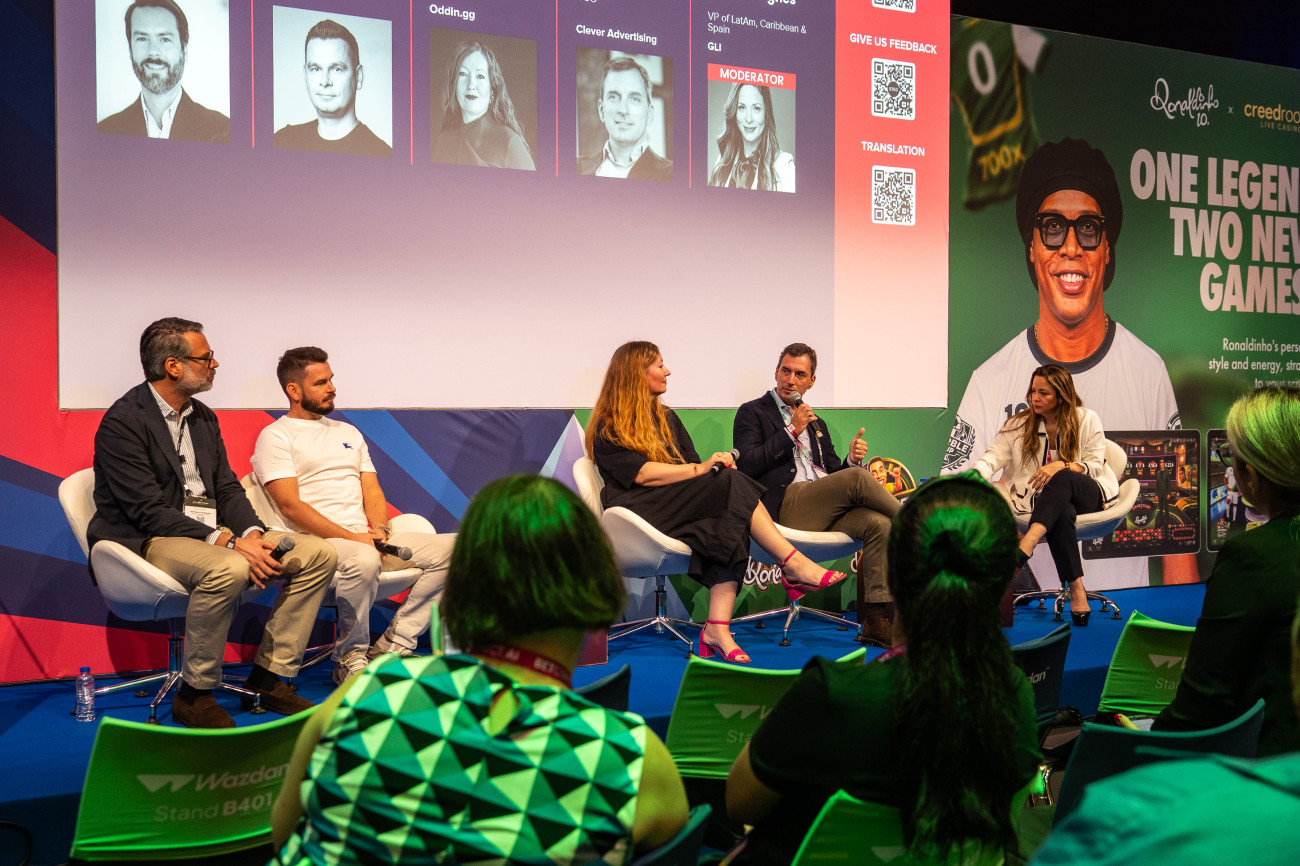
Durante SBC Summit 2026, Zeno Ossko, CEO de BetWarrior; Anton Rublievskyi, CEO y partner de Growe; Juana Bischoff, Head of LATAM de Oddin.gg; y Andre Machado, CCO de Clever Advertising, analizaron los principales desafíos que enfrenta la industria de las apuestas en Latinoamérica, en un contexto marcado por cambios regulatorios, mayores costos de adquisición y una competencia cada vez más intensa por captar y retener jugadores.
En el panel LatAm Leaders: Strategy, Scale and Survival, moderado por Karen Marcela Sierra-Hughes, VP de LatAm, Caribbean & Spain de GLI, los ejecutivos debatieron sobre las estrategias necesarias para sostener el crecimiento en la región y destacaron que la expansión ya no puede depender únicamente de sumar nuevos usuarios. La retención, la experiencia del cliente, la diferenciación del producto y la adaptación a las particularidades de cada mercado se perfilan como factores centrales para construir negocios sostenibles.
La discusión también estuvo atravesada por la evolución de los marcos regulatorios en distintos países. Ossko señaló que los operadores deberán seguir de cerca los cambios que se están produciendo en los mercados regulados de Latinoamérica, especialmente ante el aumento de los costos impositivos y la incertidumbre sobre las próximas decisiones de los gobiernos.
“Hay muchos movimientos en diferentes mercados. Hay cambios o desafíos tributarios pendientes en Perú. También están pasando cosas similares, en parte, en Argentina”, explicó. En este escenario, agregó que el cierre en Brasil podría llevar a las compañías que operan en la región a reconsiderar sus estrategias y concentrarse en otros mercados latinoamericanos.
Sin embargo, el ejecutivo también consideró que estos cambios pueden abrir nuevas oportunidades para las empresas que sepan adaptarse. “Siempre hay una oportunidad cuando se producen cambios como estos, y será interesante ver qué sucede después”, sostuvo.
Adquisición y retención: dos caras de una misma estrategia
Uno de los principales ejes del panel fue la necesidad de equilibrar la captación de nuevos jugadores con las estrategias destinadas a mantenerlos activos. Para Rublievskyi, aunque la adquisición es un componente fundamental para cualquier operador, no alcanza por sí sola para garantizar la sostenibilidad del negocio.
El CEO de Growe comparó esta dinámica con la industria hotelera, donde el foco no está únicamente en conseguir nuevos huéspedes, sino también en lograr que regresen. “La adquisición no es algo sostenible sin retención”, afirmó.
En ese sentido, explicó que la creciente competencia hace cada vez más difícil conservar a los usuarios. Para lograrlo, las compañías deben trabajar sobre distintos aspectos de la experiencia, desde la construcción de marca y los patrocinios hasta la comunicación y las funcionalidades disponibles en sus plataformas.
“Es una tarea muy compleja retener a un jugador. Se trata de generar confianza con la marca, estar presente para el jugador, cómo te comportas con él, qué comunicación le muestras y qué funcionalidades tiene tu producto”, detalló.
Rublievskyi también advirtió que las prioridades cambian a medida que madura cada mercado. En países que atraviesan sus primeras etapas de regulación y expansión, como ocurrió con Brasil años atrás, los operadores pueden concentrarse inicialmente en captar usuarios y aprovechar el crecimiento acelerado. Sin embargo, esa etapa suele ser breve.
“Cuando el mercado es muy nuevo, acaba de incorporar soluciones de pago sencillas y está creciendo, nadie se preocupa demasiado por la retención, solo por conseguir más jugadores. Pero esa etapa es muy corta. Después, todo pasa a depender de la retención”, señaló.
Por su parte, Machado remarcó que las estrategias de adquisición, retención y reactivación deben adaptarse tanto a la madurez de cada mercado como a la posición competitiva de cada operador. No es lo mismo trabajar con una marca que concentra el 30 por ciento del mercado que con otra que alcanza el 60 por ciento, explicó, ya que también cambian los objetivos comerciales y los tiempos que definen cuándo un jugador debe considerarse retenido o inactivo.
El ejecutivo de Clever Advertising también destacó que Latinoamérica no puede abordarse como un mercado homogéneo. Para ilustrarlo, comparó las estrategias que desarrolla junto a BetWarrior en Argentina con las que aplica en Chile junto a Jugabet.
“Lo que yo, como partner de performance, aplico en Argentina con una marca como BetWarrior es completamente diferente de la estrategia que aplicaría con Jugabet en Chile”, sostuvo.
Además de las diferencias entre países, Machado señaló que incluso dentro de Argentina pueden existir variaciones importantes debido a los distintos marcos legales que rigen en cada jurisdicción. Por eso, consideró que los canales de marketing, las creatividades y los mensajes deben diseñarse de acuerdo con la realidad de cada operador.
En este contexto, también destacó que la afiliación dejó de funcionar como lo hacía años atrás. Según explicó, los sitios que reúnen promociones de decenas de marcas ya no representan necesariamente un modelo efectivo, por lo que los partners deben ofrecer propuestas más específicas y alineadas con las necesidades de sus socios.
La competencia ya no es solo entre operadores
Otro de los puntos centrales del debate fue la transformación de los hábitos de consumo y la aparición de nuevos competidores por el tiempo de los usuarios. Para Rublievskyi, las plataformas de apuestas ya no compiten únicamente entre sí, sino también con cualquier otro formato de entretenimiento digital.
“Tenemos que cambiar nuestra mentalidad. No estamos compitiendo con otros operadores, sino por el tiempo libre de nuestros clientes”, planteó.
En ese sentido, mencionó a TikTok, Netflix y YouTube como ejemplos de plataformas que ofrecen contenidos rápidos y fáciles de consumir, y que elevan las expectativas de los usuarios respecto de la experiencia digital.
El ejecutivo consideró que las casas de apuestas deben prestar atención a esa transformación y trabajar para ofrecer productos sencillos, intuitivos y capaces de generar una experiencia atractiva. Como ejemplo, mencionó la popularidad de los juegos instantáneos, que permiten participar con una mecánica simple y obtener una respuesta inmediata.
“Si no somos capaces de ofrecer una experiencia similar, fluida y sencilla, el usuario se irá a Netflix, TikTok, YouTube o cualquier otra plataforma”, advirtió.
Ossko coincidió en que la industria debe ampliar su perspectiva sobre la competencia y observar cómo otras compañías están elevando los estándares de atención al cliente, rendimiento y descubrimiento de productos.
“Estamos compitiendo en servicio al cliente con Amazon, en rendimiento con Netflix y también en descubrimiento de productos con Netflix”, explicó. No obstante, señaló que las obligaciones de cumplimiento normativo pueden generar fricciones en determinados recorridos de usuario y dificultar que los operadores alcancen esos estándares.
En este sentido, el CEO de BetWarrior consideró que todavía existe un amplio margen de mejora en materia de personalización. Aunque la industria lleva años hablando de esta estrategia, sostuvo que son pocas las compañías que realmente la implementan de manera efectiva.
Por eso, propuso avanzar más allá de las recomendaciones basadas en sesiones anteriores y explorar alternativas como la personalización durante la propia sesión del jugador.
Los esports, una oportunidad para captar nuevas audiencias
La posibilidad de llegar a públicos específicos también ocupó un lugar importante en la conversación. Bischoff sostuvo que la industria todavía no está aprovechando suficientemente el potencial de los aficionados a los esports y llamó a los operadores a incorporar propuestas diseñadas para este segmento.
La ejecutiva de Oddin.gg recordó que, años atrás, había planteado a los operadores que los esports llegarían a posicionarse entre las principales disciplinas deportivas en términos de apuestas. Según explicó, esa evolución ya se está produciendo y hoy la vertical se encuentra entre los deportes más relevantes para determinados mercados.
Para ilustrar el potencial de esta audiencia, compartió un ejemplo de un operador con el que trabajan en Perú. Durante The International, el principal campeonato mundial de Dota 2, el volumen de apuestas registrado por ese operador creció un 92 por ciento en comparación con la edición del año anterior.
“Esta es la razón por la que comparto estos datos. La oportunidad está ahí. Cuando hablamos de expansión y adquisición de jugadores, invito a todos a dirigirse a este grupo”, afirmó.
Bischoff también explicó que, para captar y retener a los aficionados a los esports, no alcanza con incorporar los eventos a la oferta de apuestas. La experiencia debe contemplar los hábitos de consumo de una audiencia que sigue a sus equipos y jugadores favoritos a través de plataformas como Kick, Twitch y YouTube.
En ese sentido, destacó la importancia de ofrecer transmisiones en vivo dentro de las plataformas de los operadores, junto con estadísticas y herramientas de interacción. Entre las soluciones desarrolladas por Oddin.gg, mencionó Bet Pick, una herramienta que permite a los aficionados seguir una partida desde la perspectiva de un jugador específico.
“Cuando eres un fanático y conoces a un jugador en particular, con un solo clic puedes ponerte en su lugar y verlo desde su perspectiva”, explicó. Para Bischoff, este tipo de funcionalidades permite generar una experiencia más atractiva y mantener a los usuarios dentro de la plataforma.
El canal presencial y las estrategias omnicanal
La conversación también abordó el papel que todavía pueden desempeñar los establecimientos físicos en un negocio cada vez más digital. Ossko explicó que, en el caso de BetWarrior, uno de los objetivos a futuro es desarrollar una estrategia omnicanal más sólida, especialmente a través de la integración con los casinos presenciales.
El ejecutivo consideró que todavía existe espacio para mejorar la experiencia digital de los clientes que participan en establecimientos físicos. En cuanto a las casas de apuestas minoristas, señaló que su relevancia depende de las características de cada mercado y de la infraestructura disponible.
“Para los operadores locales puede ser una buena ventaja, porque muchas de las grandes compañías internacionales no van a entrar en el negocio minorista en Latinoamérica”, sostuvo.
Rublievskyi, por su parte, compartió una experiencia diferente. El CEO de Growe recordó que la compañía tuvo presencia en Tanzania a través de locales de apuestas, pero decidió cerrar esas operaciones debido a los resultados negativos y a las dificultades para gestionarlas, entre ellas los problemas vinculados con la seguridad y la recaudación de efectivo.
Sin embargo, destacó que los casinos físicos ofrecen una experiencia distinta a la de las plataformas online y que ambos canales pueden convivir sin necesariamente competir por el mismo tipo de consumidor. Como ejemplo, mencionó los establecimientos que visitó en Latinoamérica y los casinos flotantes de India, que cuentan con restaurantes y espacios recreativos para familias.
“Si mi personalidad es apostar online, lo haré online. Si me gusta la experiencia presencial, iré a un establecimiento físico”, resumió.
Bischoff también defendió la continuidad del canal retail y señaló que, aunque los aficionados a los esports pasan gran parte de su tiempo conectados, los espacios físicos siguen teniendo un valor social y cultural. En particular, destacó las diferencias entre los hábitos de consumo de Latinoamérica y los de mercados como Alemania, donde las formas de socialización pueden ser distintas.
Para Machado, que trabaja principalmente en el ámbito digital, la presencia física también puede contribuir al reconocimiento de marca y a la credibilidad de los operadores. Además, señaló que la transparencia de las operaciones resulta fundamental para acompañar las estrategias omnicanal y comprender cómo se relacionan las actividades de los jugadores en los establecimientos y las plataformas online.
Más interacción y diferenciación en la oferta de juegos
Hacia el cierre del panel, los ejecutivos analizaron cómo puede evolucionar la oferta de contenidos en los próximos años. Rublievskyi señaló que cada mes ingresan al mercado entre cinco y diez nuevos proveedores, pero consideró que gran parte de ellos ofrece productos similares y reproduce fórmulas ya instaladas por compañías como Pragmatic Play y Evolution.
Para el CEO de Growe, esta falta de diferenciación representa un desafío para una industria que necesita ofrecer nuevos motivos para que los usuarios regresen a sus plataformas.
“Creo que el mercado tiene mucha necesidad de algo nuevo, de propuestas sociales y de juegos entre pares, porque generan más interacción”, afirmó.
En su opinión, la industria podría avanzar hacia modelos que incorporen torneos, competencias y otras formas de participación social, en lugar de depender exclusivamente de mecánicas basadas en hacer click y esperar un resultado.
Bischoff coincidió en que la interacción social tendrá un papel importante en el futuro del sector. La moderadora, Karen Marcela Sierra-Hughes, también destacó que algunas propuestas sencillas pueden resultar especialmente atractivas para los usuarios, incluso cuando la industria tiende a asociar la innovación con productos cada vez más sofisticados.
En ese sentido, mencionó el atractivo que pueden alcanzar los mercados de predicción y los juegos de ajedrez como ejemplos de experiencias simples y participativas.
Finalmente, Ossko llamó a los operadores a revisar sus prioridades y prestar más atención a las necesidades reales de los clientes. Si bien reconoció que buena parte del trabajo cotidiano de las compañías está condicionado por el cumplimiento normativo, la regulación y los procesos internos, consideró que la industria debe evitar que esas cuestiones desplacen al jugador del centro de sus estrategias.